Monthly Updates

Thumbnail

SENSE OF BELONGING BAGI SUATU PERUSAHAAN

Di era perkembangan pesat makin banyak munculnya bentuk-bentuk perusahaan, maka pentingnya perusahaan memahami pekerja sebagai aset utama dan tak ternilai (human capital) yang jauh melampaui sekedar biaya operasional. Nilai mereka tidak mengalami depresiasi melainkan dapat terus tumbuh melalui pelatihan dan pengembangan, menjadi kunci inovasi, dan mendorong keunggulan kompetitif jangka panjang perusahaan. Suatu perusahaan yang memiliki visi jangka Panjang akan sepakat bahwa memperlakukan karyawan sebagai aset strategis merupakan cara terbaik untuk bertahan dipasar. Paradigma yang menyatakan bahwa karyawan sebagai asset perusahaan memang mengubah cara perusahaan modern mengelola sumber daya manusianya. Hasil dari beberapa penelitian menunjukkan bahwa peningkatan kinerja akan terjadi jika karyawan memiliki rasa sense of belonging, hal ini sangat menguntungkan bagi perusahaan tempat karyawan bekerja. Ketika seorang karyawan merasa diterima dan dihargai, mereka akan lebih nyaman bekerja dan lebih termotivasi untuk memberikan yang terbaik. Sebaliknya, jika karyawan merasa tidak memiliki ikatan dengan tempat kerja, mereka cenderung merasa tidak aman, kesulitan untuk menjadi diri sendiri, dan kurang termotivasi. Selain itu, sense of belonging juga menjadi faktor utama karyawan bertahan ditempat kerja. Banyak orang memilih resign karena merasa tidak diterima. Ketika karyawan merasa diterima dan dihargai dalam tim atau organisasi, mereka cenderung merasa terhubung (engaged) dengan pekerjaan mereka. Rasa keterikatan inilah yang memotivasi mereka untuk lebih aktif berpartisipasi, memberikan ide-ide kreatif, dan bekerja lebih keras untuk mencapai tujuan perusahaan. Karyawan yang memiliki sense of belonging yang kuat terhadap perusahaan cenderung lebih bertahan lama. Mereka merasa nyaman, dihargai, dan terikat dengan perusahaan sehingga tidak tergoda untuk mencari pekerjaan di tempat lain. Dengan sense of belonging yang kuat inilah tingkat turnover (pergantian karyawan) dapat berkurang. Hal ini tentunya menghemat waktu, tenaga, dan biaya perusahaan yang biasanya diperlukan untuk mencari dan melatih karyawan baru. Sense of belonging yang kuat tentunya juga berkontribusi pada terciptanya lingkungan kerja yang inklusif dan kolaboratif. Karyawan yang merasa diterima akan lebih terbuka untuk berkomunikasi dan bekerja sama dengan rekan-rekan mereka. Ini menciptakan ikatan yang kuat antar anggota tim, ide yang lebih lancar, dan memudahkan dalam mencapai tujuan. Komponen penting yang dapat menentukan seorang karyawan merasa diterima dan dihargai dilingkungan kerja, antara lain: 1. Diakui keberadaannya (Present), setiap karyawan dianggap bagian dari tim dan tidak diabaikan. 2. Didukung dalam pekerjaannya (Supported), karyawan mendapatkan bantuan dan perhatian sesuai kebutuhan. 3. Dipersilakan untuk berkontribusi (Invited), karyawan diberi ruang untuk menyampaikan pendapat dan terlibat dalam keputusan tim. 4. Diperhatikan dan dipedulikan (Cared For), kesejahteraan dan kebutuhan emosional karyawan diperhatikan. 5. Disambut dengan hangat (Welcomed), lingkungan kerja yang ramah akan membuat karyawan merasa diterima sejak hari pertama. 6. Membangun hubungan baik (Befriended), karyawan memiliki teman atau rekan kerja yang bisa diandalkan. 7. Dikenal dengan baik (Known), karyawan dihargai berdasarkan kekuatan, minat, serta keunikan masing-masing. 8. Dibutuhkan dalam tim (Needed), setiap kontribusi karyawan dianggap penting bagi keberhasilan tim. 9. Diterima apa adanya (Accepted), mereka tidak perlu berpura-pura menjadi orang lain agar merasa cocok di lingkungan kerja. 10. Dihargai dan dicintai tanpa syarat (Loved), setiap orang mendapatkan apresiasi dan perhatian yang tulus. Pada akhirnya, perusahaan bukan sekadar tempat mencari nafkah, melainkan ruang di mana setiap individu merasa dihargai dan menjadi bagian dari sesuatu yang lebih besar. Di sanalah kunci keberlanjutan sebuah organisasi yang tangguh dan manusiawi. Maka, sudah saatnya perusahaan berhenti sekadar menuntut kinerja dan mulai bertanya, “Sudahkah kami membuat karyawan kami merasa seperti di rumah sendiri?” Sebab, dari rasa memiliki itulah, kinerja terbaik sesungguhnya bermula.
Thumbnail

Sejarah Lahirnya Peninjauan Kembali

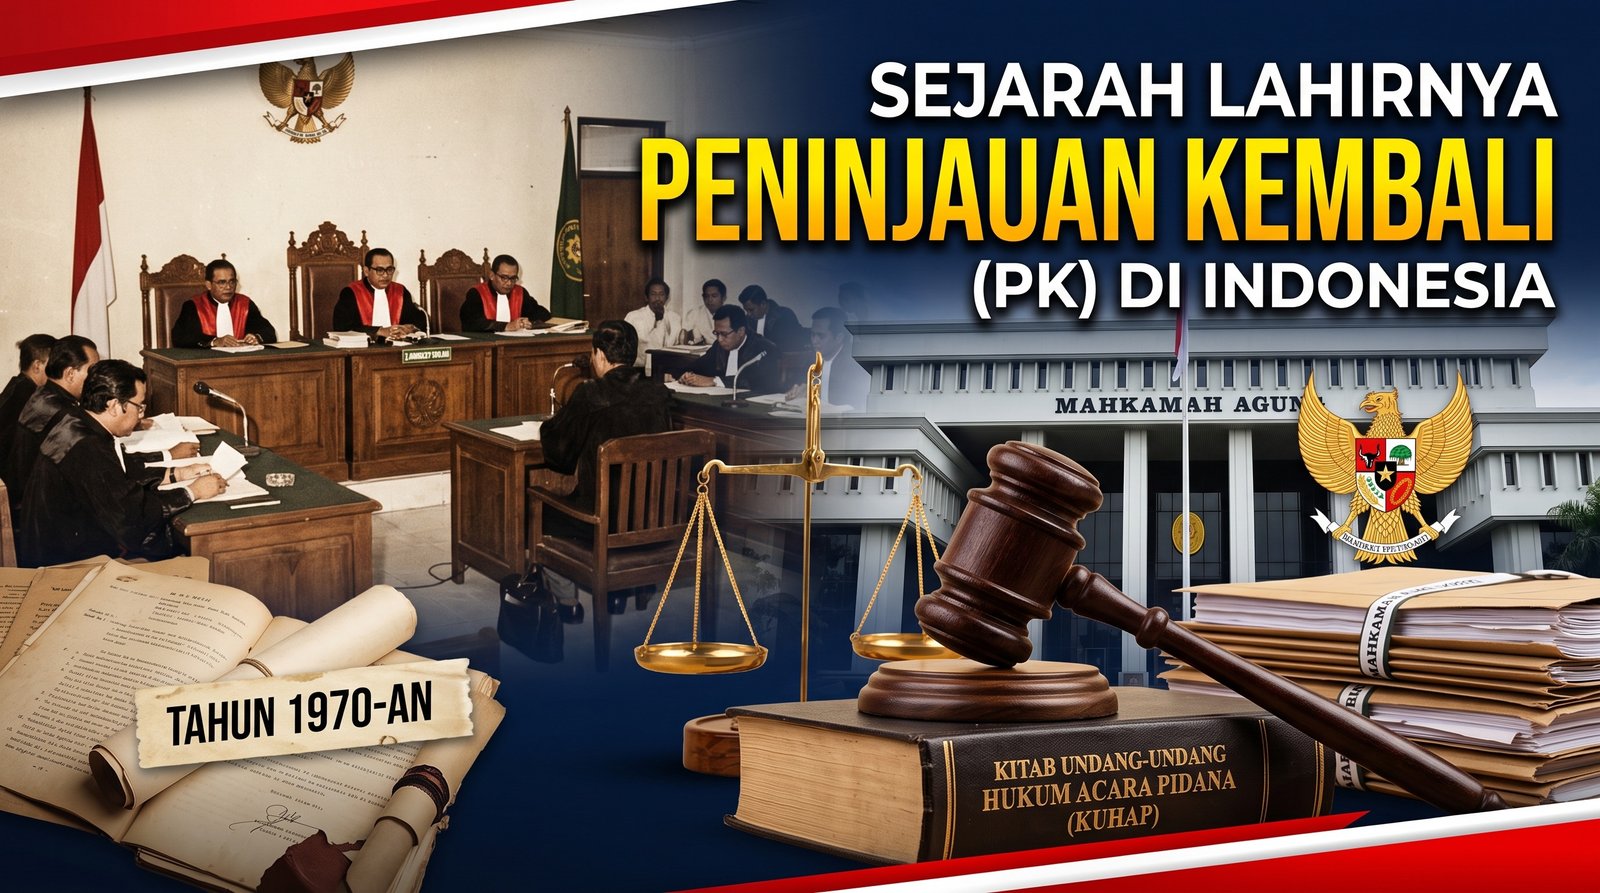
Peninjauan Kembali (yang selanjutnya akan disebut ‘PK’) merupakan Upaya hukum luar biasa dalam system peradilan di Indonesia. PK dapat diajukan terhadap putusan kasasi Mahkamah Agung apabila pada putusan sebelumnya diketahui terdapat kesalahan atau kekhilafan hakim dalam memutus perkara ataupun terdapat bukti baru yang belum pernah diungkapkan dalam persidangan. Sebenarnya konsep PK telah ada sejak pemerintahan Hindia-Belanda, pada masa itu konsep memeriksa kembali suatu putusan pengadilan yang telah berkekuatan hukum tetap dikenal dengan istilah Herziening van Arresten en Vonnissen dengan lembaga herziening sebagai pelaksana proses pemeriksaan. Ketentuan pelaksanaan herziening diatur dalam Het Reglement op de Strafvordering yang merupakan hukum acara pidana yang berlaku di pengadilan Raad van Justitie (RVJ) pada masa Hindia-Belanda. Selanjutnya konsep ini dituangkan pula dalam Perundang-undangan Nomor 19 Tahun 1964 tentang Ketentuan Pokok Kekuasaan Kehakiman yang dalam ketentuan tersebut menyatakan bahwa Permohonan PK dalam sistem peradilan umum di Indonesia diterima oleh Mahkamah Agung melalui Lembaga Peninjauan Kembali (Lembaga PK). Namun pada tahun 1970 peraturan tersebut dicabut dan diganti dengan Undang-Udang Nomor 14 Tahun 1970 tentang Ketentuan-Ketentuan Pokok Kekuasaan Kehakiman, yang mendasari penonaktifan Lembaga PK dalam sistem peradilan di Indonesia. Namun, 10 tahun kemudian terdapat salah satu kasus pidana yang sempat menggegerkan sistem peradilan di Indonesia. Kasus yang dimaksud ialah Kisah Salah Tangkap Sengkon-Karta, melalui kasus tersebut menjadi ujung awal hadirnya kembali PK di sistem peradilan di Indonesia. Semangat inilah yang membawa agar kedepannya sistem peradilan di Indonesia dapat lebih baik kedepannya dalam menerapkan keadilan, yang akhirnya dalam kasus ini menghasilkan PERMA Nomor 1 Tahun 1980 yang menjadi dasar hukum pertama yang mengatur tata cara pengajuan PK di Indonesia. Adapun alasan-alasan yang dapat diajukan dalam permohonan PK meliputi: 1. Ditemukan bukti baru (novum) yang sebelumnya tidak diketahui dan bisa mengubah putusan. 2. Putusan hakim yang bertentangan satu sama lain pada tingkat pengadilan yang sama atau berbeda. 3. Kesalahan nyata dalam putusan yang menimbulkan ketidakadilan. Hal ini, selajutnya dituangkan dalam PERMA Nomor 1 Tahun 1980 memberikan panduan yang jelas tentang prosedur PK, termasuk syarat-syarat pengajuan dan batas waktu pengajuan. Peraturan ini memberikan landasan bagi MA untuk mengoreksi kesalahan yang terjadi dalam putusan yang telah berkekuatan hukum tetap. PERMA Nomor 1 Tahun 1980 itu kemudian diadopsi dalam KUHAP yang disahkan pada 31 Desmeber 1981. Dalam Pasal 263 ayat 1 KUHAP Tahun 1981 menegaskan bahwa yang berhak mengajukan PK ialah terpidana atau ahli warisnya. Namun, dalam perkembangan praktik peradilan saat ini terdapat tiga pihak yang dapat mengajukan PK yaitu terpidana, ahli waris, atau kuasa hukum terpidana. Oleh karenanya dapat disimpulkan bahwa PK ini ada dengan semangat sebagai pencari keadilan oleh terpidana, ahli waris, atau kuasa hukum terpidana, karena sejatinya lahirnya PK atas dasar hak terpidana yang lahir atas permasalahan Sengkon dan Karta bukan hak jaksa.

Thumbnail

IMPLEMENTASI PERMENKUM NOMOR 49 TAHUN 2025 TERHADAP KEWAJIBAN RUPS TAHUNAN DAN LAPORAN TAHUNAN

Pada saat ini beberapa perusahaan sedang ditakutkan dan dibingungkan oleh aturan pelaksaaan RUPS Tahunan berserta dengan resiko dan sanksinya apabila seuatu perusahaan tidak segera melaksanakan RUPS Tahunan. Hal ini terjadi dikarenakan terbitnya Permenkum Nomor 49 Tahun 2025 (Permenkum 49/2025) tentang Syarat dan Tata Cara Pendirian, Perusahaan, dan Pembubaran Badan Hukum Perseroan Terbatas. Memahami keseluruhan problematika kepatuhan Perseroan Terbatas (PT) terhadap kewajiban RUPS Tahunan dan Laporan Tahunan, khususnya terkait implementasi Permenkum 49/2025 adalah langkah krusial untuk menghindari risiko hukum dan sanksi administratif yang serius. Masih banyaknya Perseroan Terbatas yang belum melaksanakan RUPS Tahunan dan menyampaikan Laporan Tahunan sesuai ketentuan yang berlaku, menjadikan kondisi ini berpotensi menimbulkan risiko hukum, sanksi administratif, serta kendala dalam aktivitas korporasi, sehingga diperlukan langkah-langkah yang tepat untuk memenuhi kewajiban perusahaan serta strategi mitigasi risiko atas keterlambatan pelaporan. Memahami risiko dan sanksi atas keterlambatan RUPS Tahunan serta pelaporan tahunan sangatlah penting bagi setiap Perseroan Terbatas (PT), hal ini tidak hanya bersifat administratif internal, tetapi telah menjadi bagian dari sistem pengawasan korporasi yang terintegrasi dengan negara. Adapun beberapa aturan yang pertu diketahui oleh setiap PT sebagai bekal untuk meminimalisir terjadinya pelanggaran, antara lain: A. Dasar Hukum dan Urgensi Kepatuhan Kewajiban ini berlandaskan pada dua pilar utama: 1. Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas (UU PT): Pasal 78 ayat (2) mewajibkan RUPS Tahunan diselenggarakan paling lambat 6 (enam) bulan setelah tahun buku berakhir. Untuk tahun buku yang berakhir 31 Desember 2025, batas akhirnya Adalah 30 Juni 2026. Ini adalah kewajiban hukum fundamental yang mengikat semua PT. 2. Permenkum 49/2025: Regulasi ini memperkenalkan kewajiban baru yang bersifat imperatif. Hasil RUPS yang menyetujui Laporan Tahunan wajib dituangkan dalam Akta Notaris dan dilaporkan secara elektronik melalui Sistem Administrasi Badan Hukum (SABH) paling lambat 30 (tiga puluh) hari sejak akta ditandatangani. Laporan Tahunan tidak lagi sekadar dokumen internal antara Direksi dan Pemegang Saham, tetapi telah menjadi data publik yang terintegrasi dengan sistem negara. Kepatuhan ini bukan hanya soal memenuhi regulasi, tetapi juga tentang menjaga akurasi data korporasi di mata hukum dan pemerintah. B. Implementasi Permenkum 49/2025 dan Kewajiban Pelaporan Melalui SABH Untuk memenuhi Permenkum 49/2025, terdapat tiga tahapan penting yang tidak boleh terlewat: 1. Penyelenggaraan RUPS Tahunan → Laporan Tahunan harus disampaikan Direksi dan disetujui dalam RUPS Tahunan, dengan batas waktu Paling lambat 30 Juni 2026. 2. Pembuatan Akta Notaris → Setelah RUPS, persetujuan atas Laporan Tahunan harus dinyatakan dalam sebuah Akta Notaris (Risalah RUPS atau Akta Pernyataan Keputusan Rapat). Syarat ini mutlak untuk melanjutkan ke tahap pelaporan. 3. Pelaporan ke SABH → Akta Notaris beserta seluruh dokumen Laporan Tahunan wajib diunggah ke SABH, dengan batas waktu: Paling lambat 30 hari sejak Akta Notaris ditandatangani. Selanjutnya, beberapa dokumen yang wajib diunggah ke SABH meliputi : a. Akta Notaris mengenai persetujuan Laporan Tahunan. b. Laporan Keuangan (Neraca, Laba Rugi, Arus Kas, Perubahan Ekuitas, Catatan atas Laporan Keuangan). c. Laporan Kegiatan Usaha. d. Laporan Pelaksanaan Tanggung Jawab Sosial dan Lingkungan (TJSL). e. Rincian permasalahan yang mempengaruhi kegiatan usaha. f. Laporan Tugas Pengawasan Dewan Komisaris. g. Nama anggota Direksi dan Dewan Komisaris. h. Informasi mengenai gaji, honorarium, fasilitas, dan tunjangan bagi Direksi dan Dewan Komisaris. Adapun beberpa dokumen yang wajib dilengkapi dapat menjadi faktor keterlambatan pelaksanaan RUPS, hal ini berdampak terhadap Aktivitas Korporasi, maka diperlukan Strategi Mitigasi Risiko dan Langkah Korektif bagi PT yang Terlambat Melapor. 1. Akta Berita Acara RUPS Penegasan Agenda RUPS di Bawah Tangan yang Lewat Waktu 2. Akta Berita Acara RUPS PT Tahunan Sesuai Permenkum 49/2026 (Tidak Wajib Audit) 3. Akta Berita Acara RUPS PT Tahunan Sesuai Permenkum 49/2026 (Wajib Audit) 4. Akta PKPS atau Sirkuler Tahunan (Tidak Wajib Audit) 5. Akta PKR RUPS Tahunan (Tidak Wajib Audit) 6. Akta PKR RUPS Tahunan (Wajib Audit) 7. Akta Sirkuler Tahunan (Wajib Audit) 8. Laporan Kegiatan Direksi dan Komisaris 9. Laporan Kegiatan Perseroan 10. Laporan Keuangan Perseroan 11. Laporan Mengenai Tugas Pengawasan yang Telah Dilaksanakan Dewan Komisaris Selama Tahun Buku yang Baru Lampau 12. Laporan Penyampaian Gaji Perseroan 13. Laporan Penyampaian Nama Anggota Direksi dan Anggota Dewan Komisaris PT 14. Laporan Rincian Masalah yang Timbul pada Perseroan 15. Laporan Tanggung Jawab Lingkungan Sekitar Perseroan 16. Laporan Tugas Pengawasan Perseroan Terbatas 17. Laporan Keuangan PT Perorangan 18. Teknis Laporan Tahunan 19. Laporan Keuangan Perusahaan untuk Laporan Tahunan 20. Laporan Pelaksanaan Tanggung Jawab Sosial dan Lingkungan 21. Keuangan PT Perorangan Sesuai PSAK 201 22. Laporan Tahunan PT (Tidak Wajib Audit) 23. Laporan Tahunan PT (Wajib Audit) Dalam hal Upaya pencegahan mengenai resiko keterlambatan pelaporan, perusahaan dapat mengambil langkah-langkah proaktif, sebagai berikut: 1. Persiapan Dini: Mulai menyusun Laporan Keuangan dan Laporan Tahunan jauh sebelum batas waktu 6 bulan. Ini memberikan ruang untuk audit jika diperlukan. 2. Koordinasi dengan Notaris: Jadwalkan RUPS dan koordinasi dengan notaris sejak awal. Pastikan notaris siap membuat akta segera setelah RUPS selesai, mengingat batas waktu pelaporan 30 hari ke SABH sangat ketat. 3. Pastikan Kelengkapan Dokumen: Pastikan Laporan Tahunan telah memuat seluruh komponen yang diwajibkan oleh Pasal 66 UUPT, seperti laporan keuangan, laporan kegiatan, laporan CSR, laporan pengawasan Dewan Komisaris, dan informasi mengenai organ perseroan. 4. Manfaatkan Sistem Online: Pelaporan ke SABH dilakukan secara elektronik. Pastikan semua dokumen pendukung (termasuk akta notaris) telah diunggah dengan benar untuk menghindari penolakan sistem. 5. Pantau Tenggat Waktu: Buat sistem pengingat internal untuk dua tenggat waktu kritis: batas akhir RUPS (30 Juni) dan batas akhir pelaporan ke SABH (30 hari pasca-akta). Bahwa apabila suatu perusahaan mengalami keterlambatan dalam melakukan pelaporan RUPS, maka terdapat beberapa resiko yang dikenakan kepada perusahaan tersebut, antara lain: 1. Sanksi Administratif (Pemblokiran SABH): Ini adalah risiko paling fatal dan nyata. Jika akses SABH diblokir, perusahaan akan "lumpuh total" secara administratif. Dampaknya meliputi ketidakmampuan untuk: a. Mengubah susunan Direksi dan Dewan Komisaris. b. Melakukan perubahan Anggaran Dasar. c. Mengubah data pemegang saham atau modal. d. Mengajukan berbagai layanan administrasi hukum lainnya . e. Hal ini dapat menggagalkan rencana bisnis, investasi, dan bahkan mengganggu operasional sehari-hari. 2. Risiko Reputasi dan Kepercayaan: Ketidakpatuhan mencerminkan lemahnya tata kelola perusahaan (GCG) dan dapat menurunkan kepercayaan investor, kreditor, dan mitra bisnis. 3. Risiko Hukum bagi Direksi: Direksi memiliki kewajiban fidusia (fiduciary duty) untuk menjalankan pengurusan dengan itikad baik. Kelalaian dalam menyelenggarakan RUPS dan melaporkan dapat dianggap sebagai pelanggaran atas kewajiban ini, yang berpotensi menimbulkan tuntutan dari pemegang saham. 4. Penundaan Acquit et de Charge: Tanpa RUPS, Direksi dan Komisaris tidak mendapatkan pelunasan dan pembebasan tanggung jawab (acquit et de charge) untuk tahun buku yang bersangkutan, sehingga mereka tetap berpotensi menghadapi tuntutan di kemudian hari. Selain itu, perubahan regulasi melalui Permenkum 49/2025 telah mengubah RUPS Tahunan dari sekadar kewajiban hukum menjadi bagian dari administrasi negara yang terintegrasi. Mengabaikannya bukan hanya risiko sanksi, tetapi juga ancaman serius bagi kelangsungan operasional perusahaan. Langkah mitigasi yang terencana dan koordinasi yang baik adalah kunci utama untuk memenuhi kewajiban dan melindungi perusahaan dari konsekuensi hukum serta korporasi. Bila pengusaha menemukan atau mengalami hal tersebut dan membutuhkan bantuan, REXA CONSULTING sebagai konsultan hukum yang professional dibidangnya siap memberikan bantuan.

Thumbnail

ANTI-DUMPING DALAM PERDAGANGAN INTERNASIONAL

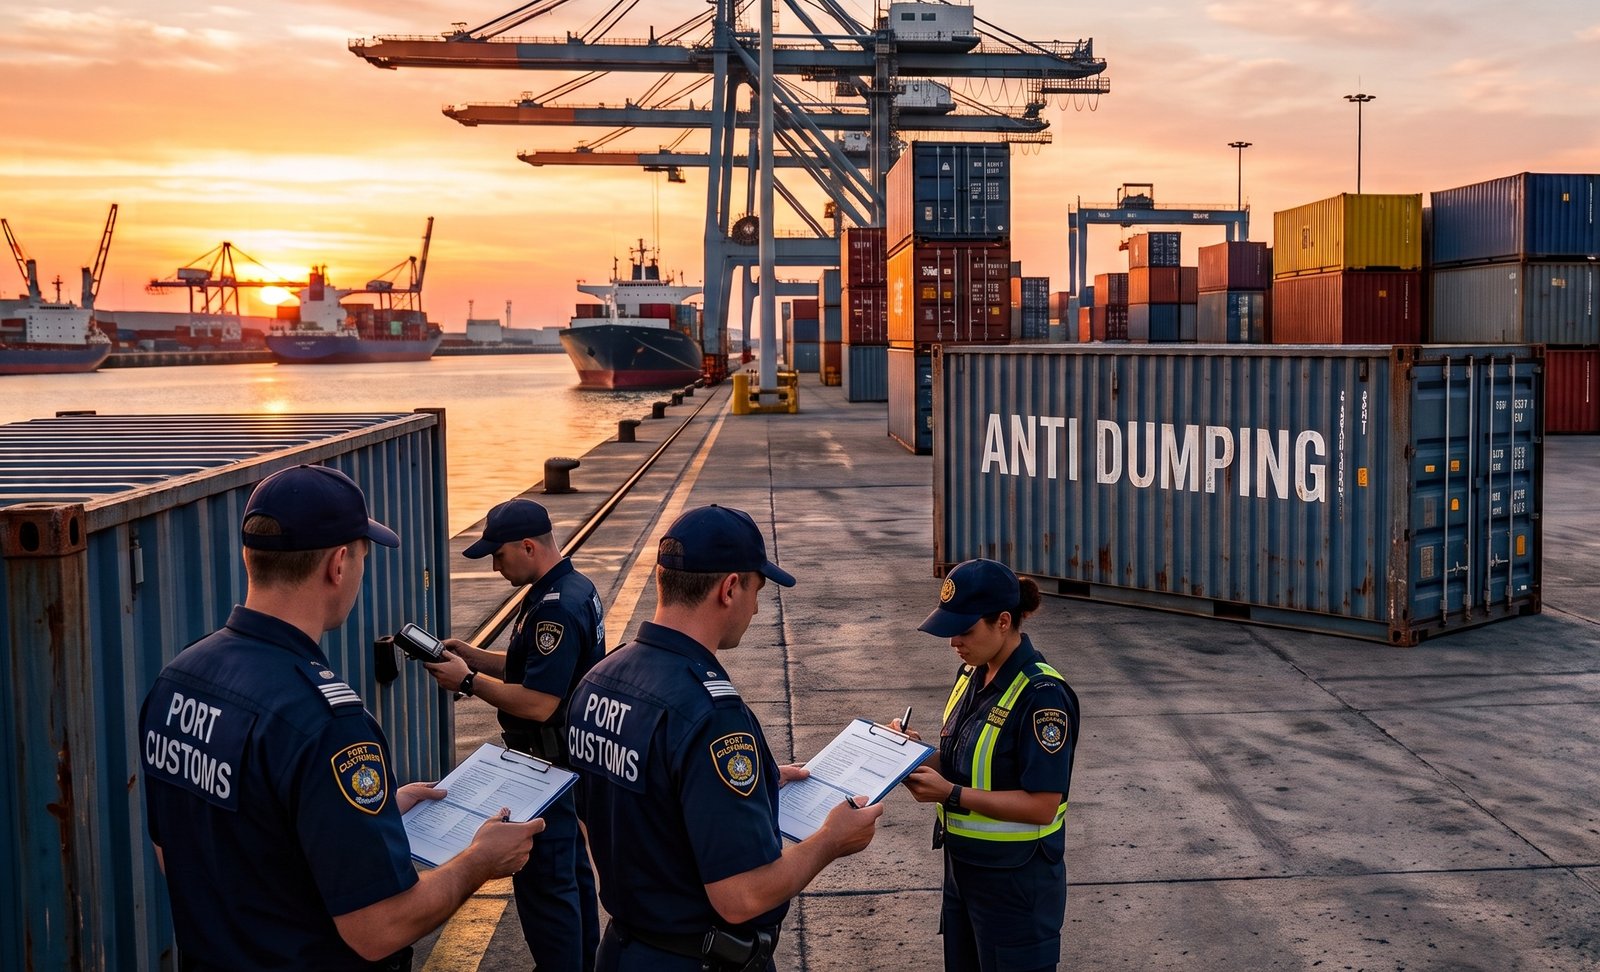
Anti-dumping adalah kebijakan perdagangan yang diterapkan untuk melindungi industri dalam negeri dari praktik dumping, yaitu menjual barang ekspor dibawah nilai normal (harga pasar domestik negara pengekspor). Dalam hal pencegahan Tindakan anti-dumping Indonesia membentuk Komite Anti-Dumping (KADI) yang akan menyelidiki dan jika terbukti ada dumping yang merugikan, maka dikenakan Bea Masuk Anti-Dumping (BMAD). Regulasi anti-dumping di Indonesia diatur dalam Pasal 14 UU No. 17 Tahun 2006 tentang Perubahan atas UU No. 10 Tahun 1995 tentang Kepabeanan (selanjutnya akan disebut UU Kepabeanan), yang selanjutnya peraturan tersebut diatur lebih spesifik dalam PP No.34 Tahun 2011 tentang Tindakan Anti-dumping Tindakan Imbalan Dan Tindakan Pengamanan Perdagangan (selanjutnya akan disebut PP Tindakan Anti-dumping). Dalam peraturan tersebut menjelaskan juga mengenai peran KADI yang dapat melakukan penyelidikan atas permohonan industri dalam negeri yang dirugikan, biasanya penyelidikan dapat dilakukan berdasarkan adanya permohonan yang disertai dengan bukti tiga hal: praktik dumping, kerugian material, dan hubungan sebab akibat. PP Tindakan Anti-dumping bertujuan untuk melindungi industri lokal dari kerugian yang disebabkan oleh produk impor yang dijual jauh lebih rendah dari harga normal di negara asal. Pemerintah memiliki wewenang untuk lebih memberlakukan BMAD jika hasil penyelidikan oleh KADI menunjukkan tiga hal: Terjadinya praktik dumping (harga ekspor rendah dibandingkan nilai normal) yang mengakibatkan Industri domestik menderita kerugian material. Terdapat hubungan antara praktik dumping dan kerugian yang terjadi. Besaran tarif BMAD maksimum setara dengan marjin dumping, yaitu perbedaan antara nilai normal dan harga ekspor, dan biasanya diterapkan selama 5 tahun sebelum dilakukan evaluasi kembali. Hal ini berdampak bagi sektor bisnis pelaku eksportir maupun importir, dalam hal bagi eksportir ialah harga jual menjadi kurang kompetitif karena harus menanggung bea tambahan, eksportir wajib berpartisipasi dalam penyelidikan dengan mengisi kuesioner dan membuktikan bahwa harga jual wajar (tidak di bawah biaya produksi). Sedangkan dalam hal sebagai importir ialah harga beli naik karena harus membayar BMAD kepada Bea Cukai, importir dapat mencari alternatif sumber pasokan dari negara lain yang tidak terkena sanksi. Apabila sebuah perusahaan terindikasi oleh KADI terkena Tindakan anti-dumping, beberapa hal penting yang perlu diketahui ialah bahwa pengenaan BMAD tidak berlaku surut, BMAD hanya berlaku sejak tanggal pengenaan resmi. Namun, BMAD dapat berlaku surut apabila BMAD tersebut telah dikenakan sebelumnya namun masih bersifat sementara saat masa investigasi. Pelanggaran Berat (Dumping Masif): Untuk melindungi dari kerugian yang signifikan, bea dapat diberlakukan secara retroaktif hingga maksimal 90 hari sebelum tanggal pemberlakuan BMAD sementara. Hal ini berlaku jika produk tersebut memiliki catatan praktik dumping atau importir mengetahui bahwa eksportir melakukan dumping yang menyebabkan kerugian material. Penerapan aturan anti-dumping ini diatur dalam peraturan perdagangan internasional serta regulasi nasional seperti PP Tindakan Anti-dumping. Namun, bila suatu perusahaan telah dinyatakan sah melakukan Tindakan anti-dumping, Langkah hukum yang dapat dijalankan, sebagai berikut : 1. Bersedia koperatif selama penyelidikan → Isi kuesioner dengan transparan agar margin dumping dihitung akurat. pada 2. Perusahaan dapat melakukan Pengajuan peninjauan (review), bila kondisi pasar berubah saat itu (eksportir atau asosiasi dapat meminta sunset review atau midterm review untuk menurunkan atau menghapus BMAD). 3. Perusahaan dapat mengajukan keberata atau gugatan pada KADI atau melalui mekanisme penyelesaian sengketa WTO jika tuduhan tidak berdasar. Dalam hal, Importir yang keberatan terhadap penetapan Bea Masuk Anti-dumping (BMAD) oleh Bea Cukai dapat mengajukan keberatan secara tertulis dalam bahasa Indonesia. Pengajuan dilakukan secara online melalui portal SIAP TANDING (Sistem Aplikasi Pengajuan Keberatan dan Banding) paling lambat 60 (enam puluh) hari sejak tanggal penetapan. Keberatan wajib disertai bukti pendukung yang sah. Importir dapat meminta penjelasan tertulis terlebih dahulu kepada Kepala Kantor Bea Cukai penerbit surat tagihan untuk memperkuat argumen keberatan. Permintaan ini bersifat opsional. Bila pengusaha menemukan atau mengalami hal tersebut dan membutuhkan bantuan, REXA CONSULTING sebagai konsultan hukum yang professional dibidangnya siap memberikan bantuan.

Thumbnail

PERANAN AKUNTANSI DALAM BISNIS

Akuntansi adalah seni pencatatan, penggolongan, peringkasan yang tepat dan dinyatakan dalam suatu mata uang, transaksi-transaksi dan kejadian-kejadian yang setidak-tidaknya bersifat finansial dan penafsiran dan hasil-hasilnya. Dalam bisnis akuntansi adalah sebuah fondasi pengelolaan keuangan. Akuntansi adalah salah satu alat untuk merencanakan yang dapat digunakan untuk penyusunan strategi bisnis dan pengambilan keputusan bisnis, karena wujud dari akuntansi salah satunya adalah laporan keuangan. Di dalam laporan keuangan, pengambil keputusan dapat memantau arus kas, laba rugi, analisa keuangan, analisa risiko, dan juga mengidentifikasi peluang investasi. Peran akuntasi dalam bisnis adalah memberikan informasi yang valid dan relevan terkait berbagai aktivitas finansial maupun nonfinasia. Informasi mengenai keuangan akan dicatat di Laporan Keuangan yang terdiri dari Laporan Posisi Keuangan atau yang sering dikenal sebagai Neraca, Laporan Laba/Rugi, Laporan Arus Kas, Laporan Perubahan Modal, dan Analisa Laporan Keuangan. Informasi dalam laporan keuangan ini memudahkan pengambil keputusan untuk memantau kondisi perusahaan. Seorang akuntan bertugas menyediakan semua informasi yang dibutuhkan oleh para pemangku kepentingan. Seorang akuntan perlu memastikan bahwa pihak-pihak yang berkepentingan bisa mengerti angka-angka yang terdapat di laporan keuangan yang telah dibuat oleh perusahaan. Selain untuk pengambilan keputusan, salah satu peran akuntansi untuk memastikan perusahaan mematuhi aturan dan regulasi keuangan yang berlaku, termasuk perpajakan. Pajak merupakan suatu kontribusi wajib kepada pemerintah secara terutang oleh seseorang atau badan yang sifatnya memaksa. Pajak yang dibayar kepada pemerintah untuk mendukung berbagai hal seperti jaminan sosial, layanan kesehatan, dan pembangunan infrastruktur. Ini mencakup Pajak Penghasilan, Pajak Perusahaan, dan Pajak Dewan. Laporan keuangan yang benar dan akurat diperlukan untuk penghitungan pajak dan pelaporan ke otoritas pajak. Secara dasar, meskipun pajak selalu terkait dengan akuntansi, akuntansi tidak selalu langsung terkait dengan pajak. Akuntansi justru dapat memenuhi banyak tujuan. Anda mungkin mencatat pengeluaran pribadi untuk mengetahui apakah bisa membeli sesuatu atau tidak, atau mencatat investasi serta pengeluaran lainnya. Namun dalam berbisnis, akuntansi mengelola semua angka yang terkait dengan bisnis Anda. Penting untuk diingat bahwa akuntansi bukan hanya tentang pencatatan transaksi keuangan, tetapi juga tentang analisis, interpretasi, dan pengambilan tindakan berdasarkan informasi keuangan tersebut. Bisnis yang berkelanjutan memanfaatkan akuntansi dalam pengelolaan perusahaan secara efisien dan efektif. Karena akuntansi tidak hanya mengukur dan melaporkan dampak yang berhubungan dengan finansial seperti arus kas, laba rugi, dan perpajakan, tetapi lebih dari itu akuntansi yang berkelanjutan juga mencangkup dampak lingkungan, sosial, dan tata kelola perusahaan atau yang sering disebut ESG (Environmental, Social, and Governance).

Thumbnail

KORELASI HUKUM DAGANG DENGAN PERPAJAKAN

Dalam dunia bisnis, hukum dagang dan perpajakan merupakan dua bidang yang saling berkaitan. Hukum dagang sendiri merupakan cabang hukum yang didalamnya mengatur dan melindungi kegiatan perdagangan baik antara masyarakat maupun antar negara. Hukum dagang memiliki beberapa sumber hukum, berikut beberapa sumber hukum dagang di indonesia: 1. Kitab Undang-Undang Hukum Dagang (KUHD) KUHD merupakan sumber utama dalam hukum dagang di Indonesia didalamnya mengatur dalam berbagai aspek perdagangan, termasuk jual beli, perjanjian dagang, perseroan, asuransi dan kepailitan yang pada awalnya disusun berdasarkan Wetboek van Koophandel dari belanda dengan beberapa penyesuaian. 2. Kitab Undang-Undang Hukum Perdata (KUHPerdata) KUHPerdata Burgerlijk Wetboek merupakan sumber hukum perdata umum yang mana hal itu berkaitan dengan hukum dagang seperti perikatan, perkontrakan dan pertanggungjawaban dalam hukum perdata. 3. Undang-Undang Khusus di Bidang Perdagangan 4. Selain KUHD terdapat beberapa undang-undang khusus diantaranya:  UU No 40/2007 tentang Perlindungan Konsumen  UU No 37/2004 Tentang Kepailitan dan Penundaan Kewajiban Pembayaran Utang  UU No 40/2007 tentang Perseroan Terbatas  UU No 24/2009 tentang Asuransi 5. Peraturan Pemerintah dan Peraturan Menteri Peraturan pemerintah dan peraturan menteri beberapa kali menerbitkan pengaturan beberapa aspek spesifik perdagangan seperti mekanisme ekspor impor, regulasi perdagangan dalam negeri maupun luar negeri. 6. Yurisprudensi Yurisprudensi berupa putusan pengadilan terutama dari mahkamah agung memberikan interpretasi yang dijadikan pedoman penyelesaian kasus serupa jika ada permasalahan demi memberikan kepastian hukum bagi para pihak. 7. Perjanjian Internasional Perjanjian internasional sendiri menjadi sumber hukum dagang dalam perdagangan internasional seperti perjanjian dagang ASEAN yang mengatur tata cara perdagangan antar negara di ASEAN. Praktek di dalam dunia bisnis hukum dagang dan perpajakan tidak dapat dipisahkan karena setiap kegiatan perdagangan selalu menimbulkan konsekuensi perpajakan. Korelasi antara hukum dagang dan pajak jika seseorang atau badan usaha melakukan kegiatan jual beli, impor atau ekspor maka muncul kewajiban pajak harus dipenuhi sesuai ketentuan hukum pajak yang berlaku.